Содержание статьи
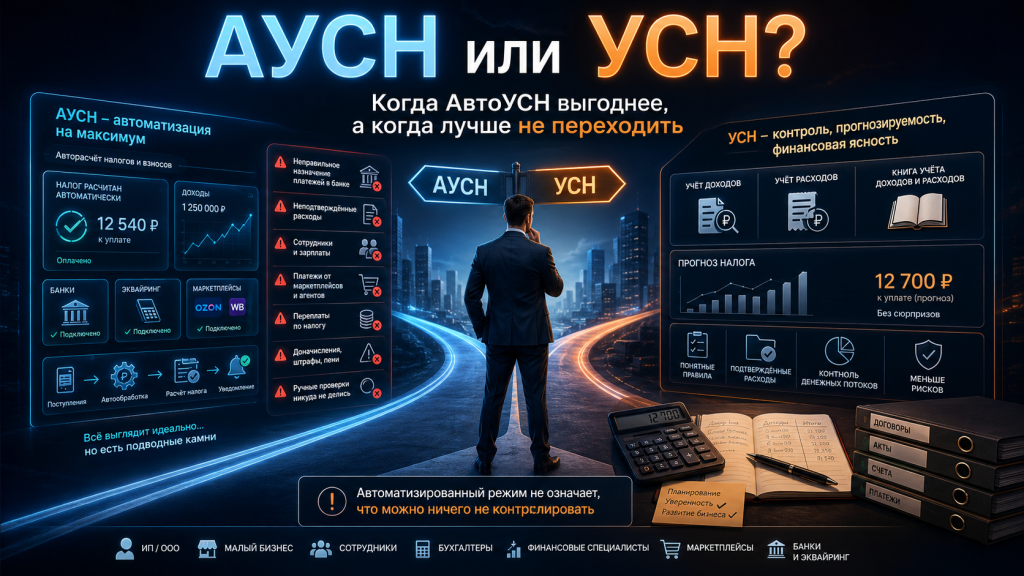
АУСН или УСН — один из самых частых вопросов, который в 2026 году задают предприниматели, ИП и владельцы небольших компаний. После изменений по налоговым лимитам, НДС и нагрузке на малый бизнес выбирать режим «по привычке» становится всё опаснее.
Раньше многие предприниматели годами работали на обычной УСН и не задумывались о пересчёте модели. Ставка понятна, отчётность привычна, бухгалтерия работает по отработанной схеме. Но теперь ситуация изменилась. Часть бизнеса начинает смотреть на АУСН, или АвтоУСН, как на более технологичный и потенциально выгодный режим. Другая часть, наоборот, понимает, что без НДС, гибкости и привычного учёта перейти будет сложно.
Главная ошибка при выборе между АУСН и УСН — сравнивать только налоговую ставку. На практике режим нужно выбирать по полной финансовой модели: доходы, расходы, сотрудники, страховые взносы, НДС, клиенты, региональные льготы, банки, кассы, маркетплейсы, возвраты, агентские схемы и готовность регулярно контролировать данные.
Материал носит информационный характер и не является индивидуальной налоговой консультацией. Перед переходом на другой налоговый режим стоит сверить расчёты с бухгалтером, налоговым консультантом или официальными источниками ФНС.
Что такое АУСН и чем она отличается от обычной УСН
АУСН, или АвтоУСН, — это автоматизированная упрощённая система налогообложения. По логике она похожа на обычную упрощёнку: есть объект «доходы» и объект «доходы минус расходы». Но режим устроен иначе.
На АвтоУСН налог рассчитывает налоговый орган на основании данных, которые поступают через онлайн-кассы, уполномоченные банки и личный кабинет налогоплательщика. ФНС указывает, что налогоплательщику не нужно самостоятельно рассчитывать налог, а налоговый орган направляет уведомление о сумме к уплате.
У предпринимателя становится меньше декларационной нагрузки, часть процессов автоматизируется, а страховые взносы по сравнению с классической моделью могут стать важным фактором экономии. По данным ФНС, ставка на АвтоУСН составляет 8% при объекте «доходы» и 20% при объекте «доходы, уменьшенные на величину расходов».
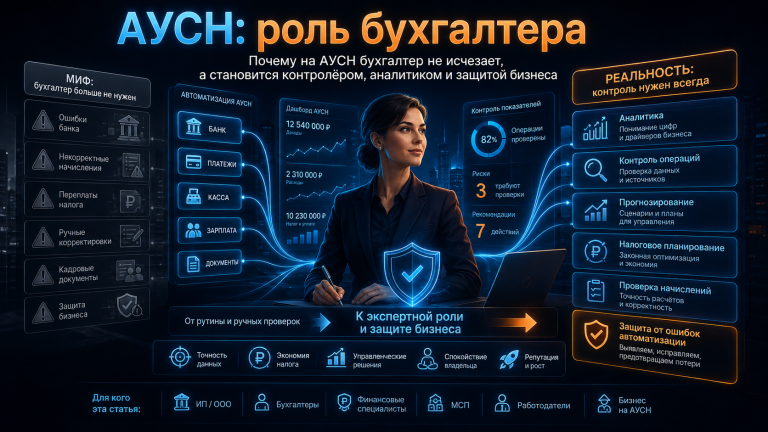
Но слово «автоматизированная» не должно вводить в заблуждение. АвтоУСН не означает, что бизнесу больше не нужен контроль. Банк может ошибиться в разметке платежей, не увидеть экономический смысл операции, не учесть комиссию эквайринга или неверно определить, что является доходом. Поэтому АУСН — это не «режим без бухгалтера», а режим, где бухгалтер или предприниматель должны контролировать данные иначе.
Обычная УСН привычнее и гибче. У неё больше отработанных сценариев учёта, есть региональные льготные ставки, шире практика применения и больше возможностей подстроиться под разные модели бизнеса. Но после изменений по НДС обычная УСН для части предпринимателей перестала быть такой простой, как раньше.
Почему нельзя сравнивать только ставки
На первый взгляд обычная УСН может выглядеть выгоднее. При объекте «доходы» стандартная ставка на УСН часто ниже, чем на АвтоУСН. При объекте «доходы минус расходы» классическая УСН тоже может казаться привлекательнее, особенно если в регионе есть льготные ставки.
Но ставка — это только один элемент расчёта.
Чтобы выбрать между АУСН и УСН, нужно учитывать:
- страховые взносы;
- фонд оплаты труда;
- количество сотрудников;
- структуру расходов;
- наличие НДС в цепочке;
- требования клиентов;
- региональные льготы;
- работу с маркетплейсами;
- импорт и экспорт;
- частые возвраты;
- агентские схемы;
- банковские комиссии;
- эквайринг;
- готовность ежемесячно контролировать операции.
Именно поэтому один предприниматель может на АвтоУСН сэкономить, а другой — потерять деньги или получить неудобный режим для своей модели.
Например, если у бизнеса есть сотрудники и заметный фонд оплаты труда, отсутствие привычных страховых взносов на АвтоУСН может стать важным плюсом. Но если бизнес работает с крупными заказчиками, которым нужен НДС, переход на АвтоУСН может ухудшить коммерческое предложение.
Лимиты и ограничения АУСН
АУСН подходит не всем. У режима есть ограничения по доходам, численности сотрудников, банкам и другим условиям.
По официальной информации ФНС, применять АвтоУСН могут организации и ИП, у которых численность работников не превышает 5 человек, годовой доход не превышает 60 млн рублей, остаточная стоимость основных средств не превышает 150 млн рублей, расчётные счета открыты только в уполномоченных банках, зарплата выплачивается только безналично, а другие специальные налоговые режимы не применяются.
Это означает, что перед выбором режима нужно проверить не только выручку, но и всю структуру бизнеса.
Важно посмотреть:
- сколько сотрудников оформлено в штате;
- нет ли превышения лимита доходов;
- какие расчётные счета открыты;
- входит ли банк в перечень уполномоченных;
- нет ли филиалов и ограничений по деятельности;
- как выплачивается зарплата;
- нет ли совмещения с другими спецрежимами;
- не мешают ли режиму особенности договоров и клиентов.
Обычная УСН в этом смысле шире применима и привычнее. Но у неё появляются свои вызовы, особенно если доходы приближаются к порогам, после которых возникает обязанность по НДС.
УСН и НДС в 2026 году: почему это стало ключевым фактором
После изменений по УСН вопрос НДС стал одним из главных при выборе режима. Если бизнесу не нужен НДС, клиенты — физические лица или малый бизнес, а заказчикам всё равно, какой у вас налоговый режим, АвтоУСН может выглядеть интереснее.
Но если ваши клиенты хотят видеть НДС в документах, выбор становится сложнее.
ФНС разъясняет, что налогоплательщик на УСН с доходом за 2025 год менее 20 млн рублей с 1 января 2026 года освобождается от НДС до момента превышения порога. Если доходы за 2025 год превысили 20 млн рублей, с 1 января 2026 года возникает обязанность исчислять и уплачивать НДС.
НДС — это не только налоговая обязанность. Это часть коммерческого предложения.
Для крупного клиента поставщик без НДС может быть менее удобен, даже если цена на бумаге кажется ниже. Если покупатель работает на общей системе и принимает входящий НДС к вычету, ему важно понимать, как ваш режим влияет на его экономику.
Поэтому предпринимателю нужно смотреть не только на свои налоги, но и на экономику клиента. Если переход на АвтоУСН ухудшит привлекательность для ключевых заказчиков, режим может оказаться невыгодным даже при формальной экономии.
Когда АвтоУСН может быть выгоднее
АвтоУСН может быть интересна, когда у бизнеса простая модель, небольшая команда и понятные денежные потоки.
Режим стоит рассмотреть, если:
- годовой доход укладывается в лимит АУСН;
- сотрудников не больше 5;
- есть заметный фонд оплаты труда;
- клиенты не требуют НДС;
- платежи проходят прозрачно через банк и кассу;
- операции относительно простые;
- нет сложных агентских схем;
- нет регулярного импорта или экспорта;
- бизнес готов проверять разметку каждый месяц;
- собственник хочет снизить часть отчётной нагрузки.
Особенно внимательно АвтоУСН стоит считать бизнесу с сотрудниками. В классической модели страховые взносы могут быть крупной статьёй затрат. На АвтоУСН страховые взносы в обычной логике режима не уплачиваются, а социальные гарантии работников сохраняются за счёт бюджетного финансирования из части налога, зачисляемой в федеральный бюджет.
Но и здесь нельзя делать универсальный вывод. Если в регионе есть льготная ставка по УСН, если расходов мало или они устроены специфически, если клиентам нужен НДС или если бизнес не готов ежемесячно сверять операции, выгода АвтоУСН может исчезнуть.
АУСН и бизнес с мелкими платежами
АвтоУСН может быть удобна для бизнеса, где много небольших и понятных платежей, особенно если клиенты — физические лица, а оплаты проходят через прозрачные каналы: банк, касса, QR-коды, СБП, онлайн-оплата.
Чем проще платёжная модель, тем легче автоматизированной системе корректно учитывать операции. В таких сценариях меньше сложных договорных конструкций, нестандартных возвратов и спорных поступлений.
Примеры бизнесов, где АвтоУСН может быть интересна для расчёта:
- небольшие сервисные компании;
- образовательные проекты;
- локальные услуги;
- консультации;
- онлайн-продукты;
- небольшая розница;
- услуги для физических лиц;
- микрокоманды с понятным оборотом.
Но слово «может» здесь принципиально. Даже простому бизнесу нужно считать модель, а не переходить автоматически.
АУСН и маркетплейсы
Для продавцов на маркетплейсах выбор между АУСН и УСН требует отдельного расчёта. На первый взгляд может показаться, что АвтоУСН удобна: много операций, автоматизация, данные идут через банки и кассы.
Но маркетплейсы часто создают сложность для учёта:
- отчёты агента;
- комиссии площадки;
- удержания;
- возвраты;
- логистика;
- штрафы;
- компенсации;
- частичные перечисления;
- рекламные расходы внутри площадки;
- разница между продажей покупателю и суммой, поступившей продавцу.
Поэтому продавцу на маркетплейсе нельзя смотреть только на ставку. Нужно понять, как именно будут учитываться комиссии, возвраты, агентские отчёты и перечисления.
Если вы работаете на маркетплейсах, полезно также посмотреть материал о масштабировании бизнеса на площадках:
Как масштабировать бизнес на маркетплейсах и не выгореть: делегирование, автоматизация и мышление собственника
Когда не стоит торопиться с переходом на АУСН
Есть ситуации, когда АвтоУСН лучше рассматривать осторожно.
Если бизнесу нужен НДС
Крупные заказчики часто предпочитают работать с поставщиками, у которых есть НДС. Это влияет на их налоговую экономику и внутренние правила закупок.
Если ваши клиенты — крупные компании, производственные предприятия, импортёры, дистрибьюторы или организации на общей системе, им может быть важен НДС. В таком случае переход на АвтоУСН может сделать ваше предложение менее привлекательным.
Если есть импорт или экспорт
Импорт и экспорт часто требуют более сложного налогового и документального сопровождения. Здесь нельзя принимать решение только по удобству режима.
Перед переходом нужно оценить:
- таможенные платежи;
- НДС при ввозе;
- документы;
- валютный контроль;
- договорную структуру;
- требования контрагентов;
- риски ошибок.
Если много возвратов и корректировок
Если у бизнеса много возвратов, отмен, частичных оплат, спорных операций и корректировок, автоматическая система может требовать постоянного контроля.
АвтоУСН не отменяет разбор таких операций. Она просто переносит часть контроля в ежемесячный режим.
Если есть агентские схемы
Если бизнес работает как агент, комиссионер, посредник, маркетплейс-продавец или использует сложные договорные конструкции, нужно смотреть не только на ставку, но и на то, как операции будут попадать в налоговую базу.
Агентские схемы часто сложнее, чем обычная продажа товара или услуги. Здесь ошибка в учёте может стоить денег.
Если предприниматель не готов к ежемесячному контролю
На АвтоУСН налоговый период — месяц. ФНС указывает, что налоговый орган рассчитывает налог ежемесячно, а налогоплательщик должен проверять разметку операций в установленные сроки.
Если бизнес не готов регулярно проверять банк, кассу и личный кабинет, автоматизация может создать ложное чувство безопасности.
Дорожная карта перехода на АУСН
Переход на АУСН начинается не с уведомления, а с диагностики.
Шаг 1. Проверить лимиты
Сначала нужно проверить доходы за предыдущий год и текущий период. Если доход превышает лимит, режим не подходит. Также нужно проверить численность сотрудников: на АУСН допустимо не более 5 работников.
Шаг 2. Проверить структуру бизнеса
Важно убедиться, что у компании нет ограничений, которые мешают применению режима.
Проверьте:
- филиалы;
- вид деятельности;
- форму расчётов;
- сотрудников;
- банки;
- основные средства;
- необходимость НДС;
- импорт и экспорт;
- агентские схемы;
- сложные договоры.
Шаг 3. Выбрать уполномоченный банк
АвтоУСН работает не с любым банком. Нужен банк из перечня уполномоченных.
ФНС сообщает, что перечень уполномоченных кредитных организаций размещён на официальном сайте, а в 2026 году он расширялся. Например, с 4 июня 2026 года перечень включал 42 банка.
Перед переходом нужно проверить актуальный список на сайте ФНС, потому что он может меняться.
Шаг 4. Подать уведомление
Порядок перехода зависит от текущего режима.
ФНС разъясняет, что перейти на АУСН с общей системы налогообложения можно только с начала года, подав уведомление не позднее 31 декабря предшествующего года. ИП на УСН и самозанятые предприниматели могут перейти на АУСН с 1-го числа любого месяца, подав уведомление до конца предыдущего месяца. Для новых ИП и организаций уведомление нужно направить не позднее 30 календарных дней с даты постановки на учёт.
Перед подачей уведомления лучше ещё раз проверить расчёт и ограничения.
Шаг 5. Настроить внутренний контроль
Это ключевой шаг. Нужно заранее определить:
- кто проверяет разметку банка;
- кто смотрит личный кабинет АвтоУСН;
- кто контролирует операции в банке;
- кто сверяет данные с кассой;
- кто отвечает за корректировки;
- кто хранит документы;
- кто проверяет эквайринг;
- кто отслеживает сотрудников.
Если есть бухгалтер, ему нужны доступы и в личный кабинет налоговой, и в банковские кабинеты.
Шаг 6. Настроить ежемесячный календарь
На АУСН важно не пропускать сроки. Разметку банка нужно проверять ежемесячно. Если не проконтролировать данные вовремя, налоговая будет использовать сведения, которые получила от банка, кассы и ОФД.
Потом исправлять ошибки сложнее.
Шаг 7. Не отказываться от управленческого учёта
На АвтоУСН можно снизить часть отчётной нагрузки, но нельзя отказаться от управленческого учёта.
Бизнесу всё равно нужно понимать:
- прибыль;
- маржу;
- расходы;
- зарплаты;
- движение денег;
- налоговую нагрузку;
- долги клиентов;
- обязательства перед поставщиками;
- реальную финансовую картину.
Налоговый режим не заменяет управление бизнесом.
Как принять решение: простая логика
Чтобы выбрать между АУСН и УСН, предпринимателю нужно ответить на несколько вопросов.
- Сколько бизнес заработал и сколько планирует заработать?
- Есть ли сотрудники и какой фонд оплаты труда?
- Нужны ли клиентам документы с НДС?
- Есть ли региональная льготная ставка на УСН?
- Насколько сложные операции у бизнеса?
- Есть ли импорт, экспорт, возвраты, агентские схемы?
- Готов ли бизнес ежемесячно проверять банк и налоговую?
- Какой режим даёт лучший результат не только по налогу, но и по управлению деньгами?
Ответы на эти вопросы важнее, чем простое сравнение «8% или 6%».
Типичные ошибки при выборе режима
Ошибка 1. Смотреть только на ставку
На бумаге ставка может казаться выше или ниже, но реальная налоговая нагрузка зависит от взносов, сотрудников, расходов, НДС и структуры бизнеса.
Ошибка 2. Не учитывать клиентов
Если крупным заказчикам нужен НДС, переход на АвтоУСН может ухудшить коммерческие позиции. Налоговый режим нужно оценивать не только глазами бухгалтера, но и глазами клиента.
Ошибка 3. Не учитывать сотрудников
При наличии сотрудников АУСН может стать интереснее, но только при корректном расчёте фонда оплаты труда и соблюдении ограничений режима.
Ошибка 4. Игнорировать региональные льготы
На обычной УСН в некоторых регионах могут быть сниженные ставки. Если их не учесть, расчёт будет неполным.
Ошибка 5. Не готовиться к ежемесячному контролю
АУСН автоматизирована, но требует дисциплины. Если не проверять разметку, можно получить некорректный налог.
Ошибка 6. Забыть про управленческий учёт
Даже если налоговая часть автоматизирована, собственнику всё равно нужно видеть прибыль, маржу, кассовые разрывы, расходы и эффективность бизнеса.
Краткий вывод
АУСН или УСН — это не выбор «что моднее» и не выбор по одной налоговой ставке. Это управленческое решение, которое должно учитывать всю финансовую модель бизнеса.
АУСН может быть выгодна при небольшом бизнесе, сотрудниках, заметном фонде оплаты труда, простых платежах, отсутствии необходимости в НДС и готовности ежемесячно контролировать данные.
Обычная УСН может быть лучше, если есть региональные льготы, нужны более гибкие правила, важен НДС для клиентов или бизнес работает в сложных схемах.
Переходить нужно не потому, что «все обсуждают АвтоУСН», а потому что расчёт показывает выгоду и управляемость. Сначала лимиты, сотрудники, клиенты, НДС, расходы и банк. Потом финансовая модель. И только после этого — уведомление о переходе.
Что проверить у себя
- Ваш бизнес укладывается в лимит доходов для АУСН?
- В компании не больше 5 сотрудников?
- Все расчётные счета открыты в уполномоченных банках?
- Клиентам нужен НДС или им всё равно?
- Есть ли региональная льготная ставка на обычной УСН?
- Какой фонд оплаты труда и сколько дают страховые взносы в расчёте?
- Есть ли импорт, экспорт, агентские схемы или маркетплейсы?
- Много ли возвратов, частичных оплат и корректировок?
- Кто будет ежемесячно проверять разметку банка?
- Есть ли управленческий учёт, чтобы сравнить режимы не только по налогу, но и по марже?
Если несколько пунктов вызывают сомнения, проблема не в выборе между АУСН и УСН, а в том, что финансовая модель бизнеса пока не просчитана. С этого обычно начинается диагностика налоговой нагрузки, учёта и управленческих процессов.
Хотите понять, какой режим выгоднее именно вашему бизнесу?
«Цифромация» помогает предпринимателям и руководителям смотреть на налоги, учёт, автоматизацию и финансы как на часть управляемой бизнес-системы.
Можно начать с экспресс-разбора:
- разберём текущую модель доходов и расходов;
- сравним несколько сценариев: УСН, УСН с НДС, АУСН «доходы», АУСН «доходы минус расходы»;
- проверим, где налоговый режим влияет на маржу;
- покажем, где автоматизация помогает, а где создаёт риски;
- предложим карту первых действий на 2-4 недели.
Подходящие услуги по теме:
- Диагностика бизнеса
- Стратегический аудит бизнеса
- Консалтинг
- Автоматизация бизнес-процессов
- ИИ для бизнеса
Больше практических разборов в Telegram «Цифромации»
В Telegram-канале «Цифромация» мы разбираем ИИ, автоматизацию, CRM, маркетинг, продажи, налоги и цифровые инструменты для малого и среднего бизнеса.
Подписаться на Telegram «Цифромации»
Смотреть видео по теме
Если удобнее воспринимать материал в видеоформате, посмотрите запись на одной из платформ. Статья помогает быстро вернуться к ключевым тезисам и применить их к своей финансовой модели.
- YouTube: смотреть видео
- Rutube: смотреть видео
- Дзен: смотреть видео
- VK Видео: смотреть видео
- Одноклассники: смотреть видео
Похожие материалы
- АУСН 2026: налоговая революция для бизнеса или новый риск?
- АУСН: ошибки, которые стоят бизнесу денег
- Как масштабировать бизнес на маркетплейсах и не выгореть
- Автоматизация бизнеса: когда пора начинать
- Цифровой офис: как настроить
- Нейросети для экономии: где бизнес может снижать рутину
FAQ
Что выбрать в 2026 году: АУСН или УСН?
Универсального ответа нет. АУСН может быть интересна небольшому бизнесу с простыми операциями, сотрудниками, понятными платежами и отсутствием необходимости в НДС. УСН может быть лучше, если нужны региональные льготы, более гибкий учёт, НДС для клиентов или сложная структура операций.
Почему нельзя сравнивать только ставки АУСН и УСН?
Ставка — только часть расчёта. Нужно учитывать страховые взносы, сотрудников, фонд оплаты труда, НДС, расходы, клиентов, региональные льготы, банки, возвраты, маркетплейсы и готовность к ежемесячному контролю.
Когда АУСН может быть выгоднее обычной УСН?
АвтоУСН может быть выгоднее, если бизнес укладывается в лимиты режима, имеет сотрудников, не нуждается в НДС, работает с простыми платежами и готов регулярно проверять данные банка, кассы и личного кабинета.
Когда не стоит переходить на АУСН?
Не стоит торопиться, если клиентам нужен НДС, есть импорт или экспорт, сложные агентские схемы, много возвратов, маркетплейсы с большим количеством удержаний или нет готовности ежемесячно проверять разметку операций.
Можно ли перейти с УСН на АУСН в течение года?
По разъяснениям ФНС, ИП на УСН и самозанятые предприниматели могут перейти на АУСН с 1-го числа любого месяца, подав уведомление до конца предыдущего месяца. С общей системы переход возможен только с начала года при уведомлении до 31 декабря предшествующего года.
Нужен ли бухгалтер на АУСН?
АУСН снижает часть отчётной нагрузки, но не отменяет контроль. Бухгалтер или финансовый специалист помогает проверять разметку операций, спорные платежи, расходы, эквайринг, сотрудников и налоговую логику бизнеса.
Полезно коллегам?