Содержание статьи
Самая дорогая ошибка при АУСН — переход без расчёта и проверки права применять режим. Автоматический расчёт налога не отменяет ответственности бизнеса за корректность операций и данных.
АвтоУСН часто воспринимают как налоговый режим, который должен избавить предпринимателя от большей части бухгалтерской рутины. Логика кажется простой: банк передаёт данные, онлайн-касса передаёт данные, налоговая автоматически рассчитывает налог, отчётности становится меньше.
Но именно в этом удобстве скрывается главная ловушка. Автоматизация не означает, что система всегда понимает экономический смысл операции. Банк видит платёж, назначение платежа и движение денег. Но он не знает всей сути договора, реальных договорённостей с контрагентом, управленческой логики бизнеса и контекста конкретной операции.
Поэтому АУСН — это не режим «без контроля». Это режим, где контроль нужно выстроить иначе.
Если в первой статье мы разбирали, кому может подойти АвтоУСН и почему переход нужно считать, а не принимать по слухам, то здесь разберём практические ошибки: как бизнес может переплатить налог, потерять расходы, неправильно учесть эквайринг, пропустить кадровые обязанности и слишком сильно довериться банку.
Важно: материал носит информационный характер и не является индивидуальной налоговой консультацией. Перед переходом на АУСН или изменением учёта стоит сверить ситуацию с бухгалтером, налоговым консультантом или официальными разъяснениями ФНС.
Почему полное доверие банку на АУСН опасно
АУСН построена на обмене данными между банком, кассой, личным кабинетом налогоплательщика и налоговой. Формально это действительно упрощает жизнь предпринимателю. Но любая автоматизированная система работает только с теми данными, которые получила и смогла правильно интерпретировать.
ФНС указывает, что плательщику АвтоУСН нужно не позднее 7-го числа следующего месяца проверить, правильно ли банк разметил операции, на основе которых будет рассчитываться налог. Налог рассчитывает налоговый орган, уведомление о сумме налога приходит не позднее 15-го числа, а уплатить налог нужно не позднее 25-го числа того же месяца.
Это важный сигнал: даже в автоматизированном режиме предприниматель не должен просто ждать итоговую сумму налога. Ему нужно проверять, из чего эта сумма сложилась.
Банк не видит всю картину бизнеса. Он не знает:
- почему деньги поступили на счёт;
- что написано в договоре;
- была ли это выручка, возврат, займ или пополнение;
- относится ли расход к деятельности бизнеса;
- есть ли подтверждающие документы;
- корректно ли оформлена операция;
- нужно ли учитывать платёж в налоговой базе.
Основной источник информации для банка — назначение платежа и технические данные операции. Если назначение написано неясно, слишком общо или без нужной детализации, банк может разметить платёж неверно.
Именно поэтому фраза «банк не равен бухгалтер» особенно важна для АвтоУСН. Банк может быть удобным и технологичным, но он не становится главным бухгалтером бизнеса.
Что такое разметка платежей на АУСН
Разметка платежей — это определение того, как операция должна учитываться для расчёта налога.
Поступление может быть:
- доходом;
- не налоговой базой;
- возвратом;
- займом;
- пополнением собственными средствами;
- ошибочным переводом;
- расчётом за третье лицо;
- частично учитываемой операцией.
Расход тоже может быть учтён или не учтён. Всё зависит от назначения, подтверждающих документов, связи с деятельностью бизнеса и правил конкретного налогового режима.
На практике банк размечает движения по счёту и передаёт эти данные в налоговую. Но если банк неверно понял платёж, налоговая будет считать налог на основании некорректной информации.
Возможны две проблемы.
Первая — налог завышен. Тогда предприниматель переплачивает.
Вторая — налог занижен. Тогда могут возникнуть вопросы налоговой, доначисления, пени и необходимость объяснять происхождение операций.
Поэтому предпринимателю важно проверять не только итоговую сумму налога, а весь путь расчёта:
- какие операции вошли в доход;
- какие расходы были учтены;
- какие платежи попали в спорные категории;
- какие операции банк исключил;
- где нужна ручная корректировка;
- какие данные нужно подтвердить.
ФНС отдельно разъясняет, что если налогоплательщик не воспользовался правом на корректировку данных до установленного срока, информация считается подтверждённой автоматически. При корректировке банк направляет обновлённые сведения в налоговый орган, на основе которых рассчитывается сумма налога.
Ошибки на объекте «доходы»
Если предприниматель применяет АвтоУСН с объектом «доходы», главный риск — лишние поступления могут быть ошибочно учтены как доход.
Пополнение счёта собственными средствами
Предпринимателю или директору может не хватить денег на расчётном счёте, и он вносит собственные средства. Для бизнеса это не выручка. Но банк видит входящий платёж.
Если операция размечена неправильно, она может попасть в доходную базу. Тогда налог будет рассчитан с суммы, которая по сути не является доходом бизнеса.
Что делать:
- заранее продумывать назначение платежа;
- не использовать общие формулировки;
- проверять разметку поступлений;
- корректировать операцию до срока подтверждения;
- хранить документы, подтверждающие экономический смысл операции.
Займ от учредителя
Похожая ситуация возникает с займом от учредителя. Деньги поступили на счёт, банк видит приход. Но экономический смысл операции — не продажа товара или услуги, а возвратные деньги.
Если назначение платежа указано неясно или банк ошибся в разметке, займ может быть воспринят как доход. В результате бизнес рискует заплатить налог с суммы, которая не является выручкой.
Здесь важны договор займа, понятное назначение платежа и регулярная сверка банковской разметки.
Возврат от поставщика
Компания могла оплатить поставщику товар или услугу, затем получить возврат. Это не новый доход, а корректировка предыдущей операции.
Но автоматическая система может увидеть входящий платёж и отнести его к доходам. Если предприниматель не проверит разметку, сумма может увеличить налоговую базу.
Особенно важно контролировать возвраты:
- по отменённым заказам;
- по переплатам;
- по неоказанным услугам;
- по возвратам авансов;
- по корректировкам поставок.
Ошибочные переводы
Ошибочные платежи тоже требуют внимания. Если деньги пришли по ошибке и затем возвращаются, это не должно превращаться в доход бизнеса.
Но автоматическая система может не понять контекст, особенно если назначение платежа написано неопределённо. Поэтому ошибочные поступления нужно фиксировать, корректно возвращать и проверять, как они отражены в личном кабинете.
Ошибки на объекте «доходы минус расходы»
На объекте «доходы минус расходы» рисков больше, потому что важно не только не завысить доходы, но и не потерять расходы.
Если расход не попадёт в расчёт, налоговая база будет выше, а налог — больше.
ФНС указывает, что на АвтоУСН объектом могут быть «доходы» или «доходы, уменьшенные на расходы», а источниками данных выступают ККТ, банк и личный кабинет. Для объекта «доходы минус расходы» ставка составляет 20%, минимальный налог — 3% от полученного дохода.
Нечёткое назначение платежа
Если предприниматель оплачивает товар или услугу, но в назначении платежа нет понятного описания, система может не учесть операцию как расход.
Фраза вроде «оплата по счёту» без уточнений не всегда помогает понять, за что именно платит бизнес. Для автоматической разметки важно, чтобы назначение платежа было максимально ясным.
Лучше, когда из назначения понятно:
- за какой товар или услугу произведена оплата;
- по какому договору или счёту;
- за какой период;
- кому именно перечислены деньги;
- как операция связана с деятельностью бизнеса.
Чем точнее назначение платежа, тем ниже риск неправильной разметки.
Корпоративная карта
Расходы по корпоративной карте удобны в реальной жизни, но могут быть сложны для автоматического налогового учёта.
Банк видит операцию по карте, но не всегда понимает:
- что именно было куплено;
- связано ли это с бизнесом;
- есть ли чек или закрывающий документ;
- можно ли принять расход;
- кто совершил покупку;
- не является ли операция личной тратой.
ФНС в материалах по АвтоУСН разъясняет, что расходы должны быть обоснованными и документально подтверждёнными. Это относится и к операциям по бизнес-карте.
Поэтому корпоративная карта не должна превращаться в «чёрный ящик». По ней нужны документы, понятные правила использования и регулярная сверка.
Снятие наличных
Снятие наличных само по себе не является расходом. Деньги просто перемещаются из безналичной формы в наличную.
Чтобы операция стала расходом, нужны подтверждающие документы:
- что купили;
- для чего;
- у кого;
- на каком основании;
- как это связано с деятельностью бизнеса;
- есть ли чек ККТ.
ФНС разъясняет, что при АУСН расходы в наличной форме не учитываются, за исключением расходов, фиксация которых проведена через ККТ; без чека ККТ такие расходы учесть нельзя.
Если предприниматель снимает наличные и думает, что это автоматически уменьшит налог, он ошибается.
Перевод себе как физлицу
У ИП есть возможность переводить деньги себе на карту физического лица. Но такой перевод не является расходом бизнеса. Это вывод средств предпринимателем.
Ошибка возникает, когда предприниматель смешивает личные и бизнес-операции. Для него это может выглядеть как обычное движение денег, но для налоговой базы это не расход, который уменьшает налог.
Поэтому на АУСН особенно важно разделять:
- выручку;
- расходы бизнеса;
- личные переводы;
- займы;
- возвраты;
- технические перемещения денег.
Эквайринг: почему комиссия может потеряться
Эквайринг — отдельная зона риска.
Когда клиент платит картой, банк-эквайер удерживает комиссию. Например, покупатель оплатил 120 рублей, банк удержал 2 рубля комиссии, а на счёт предпринимателя поступило 118 рублей.
Для бизнеса продажа была на 120 рублей, а 2 рубля — это расход в виде комиссии банка.
Проблема в том, что автоматическая система может видеть только фактическое поступление на счёт. Если комиссия не будет корректно отражена, расход потеряется. На маленьких суммах это кажется несущественным, но на большом обороте по эквайрингу комиссии превращаются в заметную величину.
ФНС в своих материалах отдельно указывает, что уполномоченный банк передаёт сведения обо всех операциях и комиссии по эквайрингу, а в ответах по АвтоУСН разъясняется: процентная комиссия от эквайринга может считаться расходом, если списывается отдельной операцией по правилам разметки.
Что проверить бизнесу:
- как банк отражает эквайринговую комиссию;
- видна ли комиссия отдельной операцией;
- попадает ли она в расходы;
- нужны ли ручные корректировки;
- есть ли подтверждающие документы;
- как комиссия влияет на налог при объекте «доходы минус расходы».
Если эквайринга много, эта проверка может дать прямой денежный эффект.
Коды и назначения платежей: почему это стало критично
На АУСН назначение платежа становится не формальностью, а элементом налоговой безопасности.
На классических режимах бухгалтер часто может разобраться в операции по договору, акту, счёту, переписке и внутренней базе. На АвтоУСН часть расчёта строится на данных, которые проходят через банк и личный кабинет.
Плохое назначение платежа — это когда невозможно понять, за что пришли или ушли деньги.
Например:
- «оплата по счёту»;
- «перевод»;
- «за услуги»;
- «по договору»;
- «без НДС» без уточнений;
- «оплата» без предмета операции.
Хорошее назначение помогает понять суть:
- за какой товар или услугу;
- по какому счёту или договору;
- за какой период;
- это оплата, возврат, займ или пополнение;
- относится ли операция к деятельности бизнеса.
Чем яснее платёж, тем меньше вероятность ошибки в разметке. Но даже хорошее назначение не отменяет проверки.
Контрагенты не обязаны думать о вашем налоговом режиме. Клиент, поставщик или заказчик может не знать, что вы применяете АвтоУСН, и не будет формулировать назначение платежа так, как удобно вашему учёту. Поэтому бизнесу нужно заранее выстраивать правила: формулировки в счетах, шаблоны платежей, инструкции для клиентов и регулярный контроль поступлений.
Сотрудники на АУСН: что остаётся контролировать
АУСН допускает работу с сотрудниками, но с ограничениями. По официальным данным ФНС, среди условий применения режима — численность работников не более пяти человек, расчётные счета только в уполномоченных банках, выплата зарплаты только в безналичной форме и отсутствие совмещения с другими спецрежимами.
Частая ошибка предпринимателей — считать, что на АУСН сотрудники становятся «почти без отчётности» и всё сделает банк.
Да, часть процессов упрощается. ФНС указывает, что на АвтоУСН больше не нужно представлять декларацию по УСН, расчёт 6-НДФЛ, справки о доходах и расчёт по страховым взносам. Но при наличии сотрудников в установленных случаях сохраняется представление сведений в Социальный фонд России, включая сведения о трудовой деятельности и страховом стаже.
Также работодатели на АУСН не освобождены от обязанностей налоговых агентов по НДФЛ. Расчёт, удержание и уплату НДФЛ за работников осуществляют уполномоченные банки, но до каждой выплаты зарплаты работодатель должен передать банку данные по каждому работнику: ФИО, ИНН, вид дохода, облагаемые и необлагаемые суммы, вычеты и другие сведения.
То есть банк помогает, но предприниматель всё равно должен дать банку корректные данные.
Что нужно контролировать:
- численность сотрудников;
- безналичную выплату зарплаты;
- передачу данных по каждому работнику;
- кадровые события;
- сведения в СФР в установленных случаях;
- ограничения режима;
- корректность расчёта НДФЛ;
- сроки и уведомления.
Страховые взносы и «травматизм»
Один из привлекательных моментов АвтоУСН — снижение нагрузки по страховым взносам. Но это не значит, что страховая тема исчезает полностью.
ФНС разъясняет, что организации и ИП на АвтоУСН уплачивают страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний в фиксированном размере. На 2026 год годовая величина составляет 2959 рублей, ежемесячный платёж — 246,58 рубля, уплата производится не позднее 15-го числа.
Для бизнеса это может быть плюсом, но контроль всё равно нужен. Если есть сотрудники, нужно отслеживать кадровые события, ограничения режима, передачу сведений и сроки платежей.
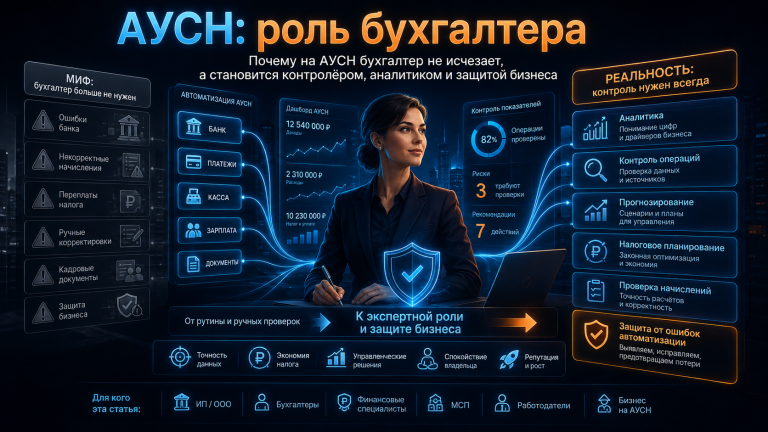
Почему АвтоУСН не отменяет бухгалтера
Главная ошибка предпринимателей — воспринимать АвтоУСН как замену бухгалтеру.
На самом деле режим скорее меняет роль бухгалтера или финансового специалиста. Меньше ручной отчётности, но больше контроля данных, сверок, проверки разметки и понимания налоговой логики.
Бухгалтер на АУСН нужен не для того, чтобы бесконечно заполнять формы, а чтобы не дать автоматике ошибиться там, где она не понимает контекст.
Он смотрит на операции как на часть бизнес-процесса:
- что это за платёж;
- почему он пришёл;
- должен ли он быть доходом;
- можно ли принять расход;
- есть ли документы;
- как операция влияет на налог;
- не потерялась ли комиссия;
- правильно ли отражены возвраты;
- не возникли ли кадровые обязанности.
Если убрать этот контроль, предприниматель может получить иллюзию простоты. Система вроде работает, налог начисляется, платежи уходят. Но через несколько месяцев может выясниться, что часть доходов была завышена, расходы не учтены, комиссии потерялись, а по сотрудникам пропущены обязательные действия.
Как предпринимателю контролировать АУСН
1. Проверять разметку каждый месяц
Не смотрите только на итоговую сумму налога. Проверяйте операции:
- что попало в доход;
- что попало в расход;
- что исключено;
- что требует корректировки;
- какие операции выглядят спорно;
- какие платежи нужно подтвердить документами.
На АУСН налоговый период — месяц, поэтому ошибки лучше ловить сразу, а не в конце года.
2. Настроить понятные назначения платежей
Счета, договоры и шаблоны платежей должны помогать правильной разметке.
Хорошая практика — заранее подготовить формулировки для типовых операций:
- оплата товара;
- оплата услуги;
- возврат;
- займ;
- пополнение собственными средствами;
- компенсация расходов;
- оплата по договору за конкретный период.
3. Отдельно контролировать пополнения, займы и возвраты
Любые невыручечные поступления нужно проверять особенно внимательно. Они не должны автоматически превращаться в доход.
Особенно важны:
- займы от учредителя;
- возвраты от поставщиков;
- ошибочные платежи;
- пополнения собственными средствами;
- возвраты авансов.
4. Проверять расходы по картам и наличным
Корпоративная карта и наличные требуют документов. Без документов расход может не учитываться.
Для каждой спорной операции нужно понимать:
- есть ли чек;
- есть ли документ;
- связана ли покупка с бизнесом;
- можно ли подтвердить экономический смысл;
- как операция размечена банком.
5. Проверять эквайринг
Комиссии банка должны корректно попадать в расходы, если бизнес применяет объект «доходы минус расходы».
Что проверить:
- видна ли комиссия отдельно;
- не потерялась ли она в общей сумме;
- есть ли подтверждающие документы;
- правильно ли банк передаёт данные;
- нужно ли вносить корректировки.
6. Следить за сотрудниками
Если есть сотрудники, нельзя расслабляться только потому, что режим автоматизированный.
Контролируйте:
- приём и увольнение;
- передачу данных в банк;
- сведения в СФР в установленных случаях;
- НДФЛ;
- ограничения режима;
- фиксированные взносы на травматизм.
7. Не ждать конца года
АвтоУСН — режим с ежемесячным налоговым периодом. Ошибки лучше исправлять сразу. Если не проверять данные несколько месяцев, потом сложнее восстановить логику операций, документы и причины корректировок.
Типичные ошибки бизнеса на АУСН
Ошибка 1. «Раз банк передал, значит всё правильно»
Банк передал то, что увидел. Но он мог увидеть не всё или понять операцию неверно.
Ошибка 2. «Пополнение счёта — это просто техническая операция»
Для предпринимателя техническая, для системы — входящий платёж. Нужно проверить, как он размечен.
Ошибка 3. «Эквайринг сам учтётся»
Комиссия может потеряться, если процесс не настроен. На оборотах это может стать заметной переплатой.
Ошибка 4. «Расходы по карте очевидны»
Для предпринимателя очевидны, для банка и налоговой — нет. Нужны документы и корректная разметка.
Ошибка 5. «Сотрудники на АУСН без отчётности»
Отчётности меньше, но обязанности по сотрудникам не исчезают полностью. Банк помогает с расчётами, но бизнес должен передавать корректные данные.
Ошибка 6. «Бухгалтер теперь не нужен»
Автоматизация снижает часть рутины, но не отменяет ответственность. Роль бухгалтера смещается в сторону контроля данных и налоговой логики.
Краткий вывод
АУСН может быть удобным режимом для малого бизнеса, но только при грамотном контроле. Его главная ценность — автоматизация, снижение части отчётной нагрузки и более технологичный обмен данными. Но главный риск — иллюзия, что предприниматель больше ничего не должен проверять.
Ошибки на АвтоУСН чаще всего возникают не из-за злого умысла, а из-за разрыва между реальной жизнью бизнеса и тем, как автоматизированная система видит платежи.
Банк видит назначение платежа, но не видит договор. Видит поступление, но не всегда понимает, доход это или возврат. Видит сумму после эквайринга, но может не учесть комиссию как расход. Помогает с зарплатой и НДФЛ, но не отменяет обязанности предпринимателя передать корректные данные.
Поэтому главный совет для бизнеса: не отказывайтесь от контроля. Проверьте, как банк размечает операции, настройте понятные назначения платежей, отслеживайте эквайринг, не теряйте расходы, следите за сотрудниками и не воспринимайте налоговый режим как автопилот без водителя.
Что проверить у себя
- Проверяете ли вы разметку операций до 7-го числа каждого месяца?
- Видите ли вы, какие поступления попали в доходы?
- Проверяете ли вы займы, возвраты и пополнения собственными средствами?
- Понятно ли сформулированы назначения платежей?
- Есть ли документы по расходам через корпоративную карту?
- Учитываются ли комиссии эквайринга как расходы при объекте «доходы минус расходы»?
- Проверяете ли вы наличные расходы и наличие чеков ККТ?
- Есть ли контроль по сотрудникам, НДФЛ и сведениям в СФР?
- Понимаете ли вы, кто отвечает за сверку данных банка, кассы и личного кабинета?
- Не ждёте ли вы конца года, чтобы разобраться с ошибками?
Если несколько пунктов вызывают сомнения, проблема не в самой АУСН, а в том, что контроль налоговых данных пока не встроен в регулярный процесс. С этого обычно начинается диагностика учёта, автоматизации и финансовой модели бизнеса.
Хотите проверить, не теряете ли деньги на ошибках учёта и автоматизации?
«Цифромация» помогает предпринимателям и руководителям смотреть на налоги, учёт, автоматизацию и финансы как на часть управляемой бизнес-системы.
Можно начать с экспресс-разбора:
- посмотрим, где бизнес теряет деньги из-за ручных ошибок и неверных данных;
- проверим, какие процессы учёта и контроля нужно усилить;
- разберём, где автоматизация помогает, а где создаёт ложное чувство безопасности;
- определим, какие данные нужно сверять регулярно;
- предложим карту первых действий на 2-4 недели.
Подходящие услуги по теме:
- Диагностика бизнеса
- Стратегический аудит бизнеса
- Консалтинг
- Автоматизация бизнес-процессов
- ИИ для бизнеса
Больше практических разборов в Telegram «Цифромации»
В Telegram-канале «Цифромация» мы разбираем ИИ, автоматизацию, CRM, маркетинг, продажи, налоги и цифровые инструменты для малого и среднего бизнеса.
Подписаться на Telegram «Цифромации»
Смотреть видео по теме
Если удобнее воспринимать материал в видеоформате, посмотрите запись на одной из платформ. Статья помогает быстро вернуться к ключевым тезисам и применить их к своим процессам учёта и контроля.
- YouTube: смотреть видео
- Rutube: смотреть видео
- Дзен: смотреть видео
- VK Видео: смотреть видео
- TikTok: смотреть видео
- Одноклассники: смотреть видео
Похожие материалы
- АУСН 2026: налоговая революция для бизнеса или новый риск?
- Чек лист подбора ИИ сервисов для бизнеса
- ИИ-агенты в бизнесе: как не терять деньги на лидах, КП и рутине
FAQ
Какие ошибки на АУСН самые опасные?
Самые опасные ошибки связаны с неверной разметкой операций: пополнение счёта может попасть в доходы, возврат от поставщика может быть воспринят как выручка, расходы могут не учесться, а комиссия эквайринга может потеряться. Всё это влияет на сумму налога.
Нужно ли проверять банк на АвтоУСН?
Да. Банк передаёт данные, но не всегда понимает экономический смысл операции. ФНС указывает, что плательщику АвтоУСН нужно проверять разметку операций не позднее 7-го числа следующего месяца.
Может ли пополнение счёта попасть в доходы на АУСН?
Если операция неправильно размечена, такой риск есть. Для предпринимателя пополнение может быть технической операцией, но система видит входящий платёж. Поэтому назначение платежа и проверка разметки критически важны.
Учитывается ли комиссия эквайринга на АУСН?
Комиссия эквайринга может учитываться как расход при объекте «доходы минус расходы», если она отражена корректно и списывается отдельной операцией по правилам разметки. Это стоит проверить в банке и личном кабинете.
Нужен ли бухгалтер на АУСН?
АУСН снижает часть отчётной нагрузки, но не отменяет контроль. Бухгалтер или финансовый специалист помогает проверять разметку, расходы, документы, спорные операции, сотрудников и налоговую логику бизнеса.
Что проверять каждый месяц на АУСН?
Нужно проверять доходы, расходы, возвраты, займы, пополнения, эквайринг, операции по карте, наличные расходы, сотрудников и уведомления в личном кабинете. Главное — не смотреть только на итоговую сумму налога.
Проверьте доход, численность, виды деятельности, доли участия, счета и порядок выплат сотрудникам. Смоделируйте обычный, оптимистичный и неблагоприятный год. Назначьте человека, который ежемесячно сверяет данные в личном кабинете. Важно: актуальные условия уточняйте в ФНС и у профильного специалиста. Источник: ФНС: АвтоУСН. Разберём задачу, риски и данные, затем предложим измеримый пилот. Полезно коллегам?Типичные ошибки
Контрольный список
Нужен план без громких обещаний?
Поделиться материалом