Содержание статьи
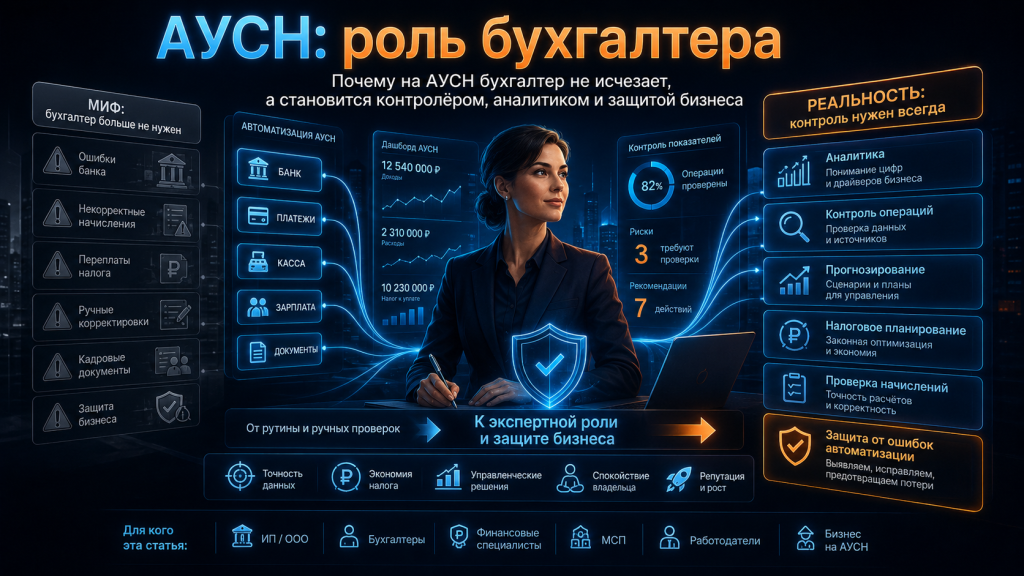
АУСН часто воспринимают как режим, который должен максимально освободить предпринимателя от бухгалтерии. Банк передаёт данные, налоговая рассчитывает налог, деклараций становится меньше, книга доходов и расходов уходит из привычной рутины. На первый взгляд кажется, что бухгалтер больше не нужен: всё автоматизировано, всё должно считаться само.
Но практика показывает обратное. На АУСН роль бухгалтера не исчезает. Она меняется.
Бухгалтер становится не «человеком, который копается в бумажках», а аналитиком, контролёром, консультантом, специалистом по налоговому планированию и человеком, который помогает бизнесу не переплатить из-за ошибок автоматизации.
Это важный сдвиг. АвтоУСН действительно снижает часть отчётной нагрузки. Но она не отменяет ответственности предпринимателя, экономического смысла операций, кадровых обязанностей, лимитов режима, контроля переплат и необходимости понимать финансовую модель бизнеса.
Материал носит информационный характер и не является индивидуальной налоговой консультацией. Перед переходом на АУСН, исправлением ошибок или изменением учёта стоит сверить ситуацию с бухгалтером, налоговым консультантом или официальными источниками ФНС.
Почему предприниматели думают, что бухгалтер больше не нужен
Логика предпринимателя понятна. Если государство предлагает автоматизированный режим, банк размечает операции, налоговая сама считает налог, а отчётности становится меньше, то зачем платить бухгалтеру?
Кажется, что можно уйти в самостоятельное плавание, сократить расходы и больше не зависеть от специалиста.
Но проблема в том, что АУСН — это не автономный автопилот, который гарантированно понимает каждую операцию бизнеса. Это система автоматизированного обмена данными. Она работает с тем, что видит: банковскими операциями, онлайн-кассой, личным кабинетом, назначениями платежей и разметкой.
Система может видеть поступление, но не всегда понимает, доход это, возврат, займ, пополнение собственными средствами или ошибочный перевод. Она может видеть списание, но не всегда понимает, связан ли расход с бизнесом и подтверждён ли он документами.
Именно здесь появляется новая роль бухгалтера: не просто «сдать отчётность», а объяснить, что на самом деле происходит в цифрах.
Если бизнес в целом плохо видит свои процессы, проблема будет не только в налогах. То же самое происходит в CRM: система есть, но заявки теряются, менеджеры не работают по правилам, а собственник не видит реальную картину. Подробнее об этом можно посмотреть в материале как заставить CRM работать. Логика похожая: инструмент не заменяет управление.
АУСН автоматизирует расчёт, но не ответственность
Один из ключевых принципов АУСН: налог рассчитывается автоматически на основании данных, полученных от банков, онлайн-касс и личного кабинета налогоплательщика.
ФНС указывает, что налоговый период на АвтоУСН — месяц. Не позднее 7-го числа следующего месяца налогоплательщику следует проверить, правильно ли банк разметил операции. Налоговый орган рассчитывает налог и направляет уведомление не позднее 15-го числа, а уплатить налог нужно не позднее 25-го числа того же месяца.
Это означает, что бизнесу нужен ежемесячный контроль. Не раз в год, не «когда бухгалтер вспомнит», не «перед закрытием периода», а регулярно.
Если предприниматель не проверяет данные вовремя, система использует то, что получила. Потом исправить ошибку можно, но это уже другой процесс: корректировка, проверка, возможные требования и объяснения.
Главная мысль простая: автоматический расчёт налога не означает автоматическое понимание бизнеса.
Что теперь делает бухгалтер на АУСН
На классических режимах многие предприниматели воспринимали бухгалтера как специалиста, который сдаёт отчёты, формирует декларации, считает налоги и ведёт документы.
На АУСН часть этой работы действительно меняется. Но вместо неё появляются другие задачи.
1. Ежемесячно проверяет операции
Бухгалтер должен смотреть, какие поступления и списания попали в расчёт налога.
Особенно важно проверять:
- пополнения счёта собственными средствами;
- займы;
- возвраты;
- ошибочные платежи;
- комиссии;
- корпоративные карты;
- эквайринг;
- нестандартные поступления;
- операции, которые банк мог разметить неверно.
На АУСН нельзя ограничиваться вопросом «какой налог начислила система?». Нужно понимать, из каких операций этот налог сложился.
2. Контролирует лимиты режима
АУСН имеет ограничения. По данным ФНС, режим применим при соблюдении ключевых условий: работников не больше 5 человек, годовой доход не выше 60 млн рублей, остаточная стоимость основных средств не выше 150 млн рублей, расчётные счета открыты только в уполномоченных банках, зарплата выплачивается безналично, другие специальные налоговые режимы не применяются.
Если бизнес растёт, лимиты нужно контролировать заранее. Не после того, как право на режим уже утрачено, а до того, как компания приблизилась к опасной зоне.
ФНС разъясняет: при утрате права на АвтоУСН налогоплательщик должен уведомить налоговый орган в электронной форме не позднее 15-го числа месяца, следующего за месяцем, в котором возникло несоблюдение требований; переход на общий режим происходит с даты утраты права.
Для собственника это не техническая деталь, а управленческий риск. Потеря режима может изменить налоговую нагрузку, цены, договоры и финансовую модель.
3. Исправляет ошибки разметки
Если банк или система неверно отразили операцию, бухгалтер должен найти ошибку, понять причину и внести корректировку.
Если срок до расчёта налога ещё не пропущен, исправить проще. Если налог уже рассчитан, корректировка может проходить дополнительную проверку. Поэтому бухгалтеру важно работать не постфактум, а до того, как ошибка превратится в начисление.
Подробно о таких ошибках мы разбирали в статье АУСН: ошибки, которые стоят бизнесу денег.
4. Ведёт кадровый контроль
АУСН не отменяет работу с сотрудниками. Если бизнес принимает людей, нужны кадровые документы, уведомления, хранение документов, корректное оформление трудовых отношений и контроль ограничений режима.
По данным ФНС, при АвтоУСН отчётность по налогам и взносам в большинстве случаев сдавать не требуется, но сохраняются исключения: бухгалтерская отчётность, сведения о трудовой деятельности и страховом стаже. Применение режима действует в рамках эксперимента до 31 декабря 2027 года.
Также на 2026 год для плательщиков АвтоУСН установлен фиксированный размер взносов на травматизм: 2 959 рублей в год, или 246,58 рубля в месяц.
То есть кадровая и страховая тема не исчезает. Она становится компактнее, но не превращается в «ничего делать не нужно».
5. Занимается налоговым планированием
Бухгалтер помогает предпринимателю понять:
- подходит ли АУСН сейчас;
- стоит ли оставаться на этом режиме дальше;
- что будет при росте выручки;
- что будет при найме сотрудников;
- не понадобится ли НДС;
- не пора ли готовиться к другому режиму;
- как будет выглядеть налоговая нагрузка через 3, 6 или 12 месяцев.
Это уже не просто учёт прошлого. Это работа с будущим.
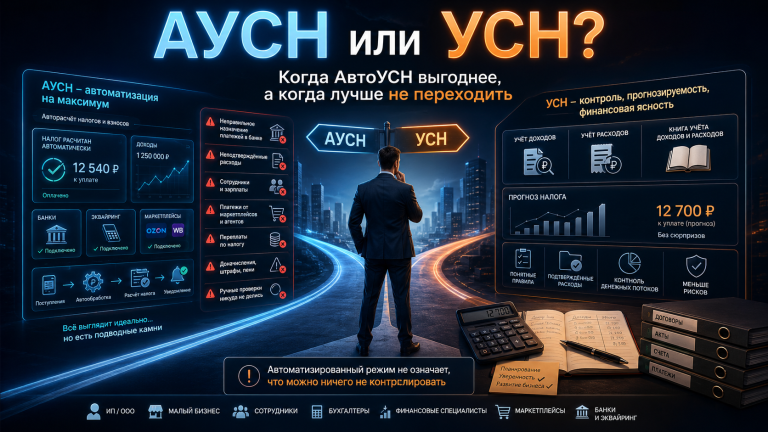
Выбор между АУСН и УСН мы отдельно разбирали в материале АУСН или УСН: какую систему выбрать бизнесу.
6. Помогает видеть бизнес через цифры
Новая роль бухгалтера — это финансовая аналитика и прогнозирование.
Хороший бухгалтер помогает смотреть не только на налог, но и на:
- маржу;
- фонд оплаты труда;
- комиссии банков;
- эквайринг;
- возвраты;
- сезонность;
- лимиты;
- кассовые разрывы;
- обязательства перед поставщиками;
- рост расходов;
- реальную прибыль.
Именно поэтому бухгалтер на АУСН становится ближе к финансовому навигатору, чем к оператору отчётности.
Почему бухгалтер становится стратегом
Чем больше автоматизации, тем меньше ценности в механическом переносе цифр из одной формы в другую. Но тем выше ценность специалиста, который понимает, что эти цифры означают.
Предпринимателю всё меньше нужен бухгалтер, который просто нажимает кнопки. Ему нужен человек, который может ответить на вопросы:
- почему налог получился именно таким;
- какие операции его увеличили;
- где можно было не переплатить;
- какие лимиты скоро будут превышены;
- какой режим выгоднее через полгода;
- как изменится налоговая нагрузка при росте выручки;
- как оформить сотрудников без риска;
- что делать, если банк ошибся;
- как вернуть переплату;
- когда нужно менять финансовую модель.
Это и есть новая ценность бухгалтера. Он помогает предпринимателю не просто закрывать периоды, а принимать решения.
Такой сдвиг происходит не только в бухгалтерии. Все профессии, где есть цифры, документы, процессы и автоматизация, меняются. Об этом шире можно посмотреть в материале цифровые навыки будущего: что учить сейчас, чтобы не остаться за бортом.
Как не переплатить налог на АУСН
Главная защита от переплаты — проверять операции до расчёта налога.
Предпринимателю или бухгалтеру нужно смотреть:
- что поступило на счёт;
- что списалось;
- какие платежи банк отнёс к доходам;
- какие операции не должны попадать в налоговую базу;
- какие расходы подтверждены;
- какие расходы корректно размечены;
- не потерялись ли комиссии;
- не попали ли возвраты в доходы;
- нет ли ошибочных переводов.
Важно внимательно писать назначения платежей. Если бизнес переводит деньги, оплачивает поставщику, получает возврат, вносит собственные средства, оформляет займ или делает иной нестандартный платёж, назначение должно быть максимально понятным.
Чем меньше двусмысленности, тем ниже риск неверной разметки.
Если ошибка видна до контрольной даты, её проще исправить. Если срок пропущен и налог уже рассчитан, корректировку всё равно можно подать, но процесс становится сложнее.
Что делать при переплате
Если налог был рассчитан неверно и у бизнеса возникла переплата, ей можно распорядиться через ЕНС.
ФНС разъясняет, что положительное сальдо ЕНС можно вернуть на расчётный счёт, подав заявление о распоряжении путём возврата сумм денежных средств, формирующих положительное сальдо. Заявление можно подать через личный кабинет, по ТКС, на бумаге или в составе декларации 3-НДФЛ; если положительное сальдо меньше заявленной суммы, возврат будет в пределах остатка.
Но возврат переплаты — это не мгновенная магическая кнопка. Нужно подтвердить основание, пройти процедуру и убедиться, что положительное сальдо действительно есть.
Для малого бизнеса задержка возврата может быть болезненнее самой суммы налога. Деньги уже ушли, а обязательства перед поставщиками, сотрудниками и клиентами остаются.
Поэтому лучше не доводить до переплаты. Контроль до расчёта налога обычно дешевле, чем исправление после.
Кадровые документы: почему они не исчезают
Одна из иллюзий АУСН — если отчётности меньше, то и бумажной работы почти нет.
Но сотрудники — это отдельная зона ответственности. Приём на работу, кадровые документы, уведомления, хранение документов, сведения по стажу, корректное оформление отношений — всё это остаётся.
Если бизнес платит зарплату, он не просто переводит деньги сотруднику. Он создаёт кадровое событие, которое должно быть оформлено юридически и документально.
Ошибка здесь может проявиться не сразу, а через годы:
- при проверке;
- при споре с сотрудником;
- при подтверждении стажа;
- при восстановлении кадровых документов;
- при изменении режима;
- при продаже или реорганизации бизнеса.
Поэтому бухгалтер или кадровый специалист на АУСН всё равно нужен, если у бизнеса есть сотрудники. Просто фокус меняется: меньше декларационной рутины, больше контроля правильности процессов.
АУСН и финансовая модель: почему бизнес нельзя вести «по ощущениям»
Многие предприниматели ведут бизнес на интуиции. Пока деньги на счёте есть, кажется, что всё нормально. Но налоги, маржа, долги, расходы, комиссии, зарплаты и сезонность могут показывать другую картину.
Бизнес должен понимать:
- сколько денег пришло;
- сколько ушло;
- почему ушло именно столько;
- какая реальная прибыль;
- какие расходы растут;
- где переплаты;
- где ошибки;
- какой налоговый режим выгоднее;
- какие лимиты приближаются;
- какие решения нужно принять заранее.
Цифры — это не цифровизация ради цифровизации. Это язык бизнеса. Если собственник не понимает цифры, он не управляет бизнесом, а реагирует на последствия.
Финансовая модель нужна не только крупным компаниям. Малому бизнесу она иногда даже важнее, потому что запас прочности меньше.
На АУСН финансовая модель помогает понять:
- подходит ли режим;
- сколько бизнес заплатит;
- какие операции создают риски;
- как изменится нагрузка при росте выручки;
- что будет при найме сотрудников;
- где возможна переплата;
- когда нужно переходить на другой режим.
Без модели предприниматель принимает решения на ощущениях. С моделью он видит, какие решения ведут к прибыли, а какие — к кассовому разрыву.
В этом смысле бизнесу полезен собственный «цифровой двойник» — модель, которая помогает видеть не только факт, но и последствия решений. Подробнее об этой логике можно прочитать в материале что такое цифровой двойник и зачем он бизнесу.
Маркетплейсы, e-commerce и АУСН: почему контроля становится больше
Для бизнеса на маркетплейсах и в e-commerce автоматизация может быть особенно полезной, но она же создаёт дополнительные зоны риска.
У продавца могут быть:
- комиссии площадки;
- возвраты;
- удержания;
- логистика;
- штрафы;
- компенсации;
- агентские отчёты;
- рекламные расходы внутри площадки;
- разница между суммой продажи и фактическим поступлением.
Если смотреть только на банковскую выписку, можно не увидеть полной картины. Поэтому бухгалтер на АУСН должен понимать не только налоговый режим, но и механику бизнеса.
По теме e-commerce и автоматизации можно дополнительно посмотреть материал будущее маркетплейсов и e-commerce: автоматизация, ИИ и стратегия выживания бизнеса.
Типичные ошибки предпринимателей на АУСН
Ошибка 1. Считать, что бухгалтер больше не нужен
На АУСН бухгалтер не исчезает. Он меняет роль: меньше механической отчётности, больше контроля, аналитики и налогового планирования.
Ошибка 2. Не проверять операции до 7-го числа
Если не проверить разметку вовремя, данные могут уйти в расчёт как есть. Потом исправлять ошибку сложнее.
Ошибка 3. Писать неясные назначения платежей
Чем хуже назначение, тем выше риск неверного расчёта налога.
Ошибка 4. Не контролировать лимиты
Если бизнес растёт, лимиты нужно отслеживать заранее, а не после утраты права на режим.
Ошибка 5. Забывать про кадры
Сотрудники — это не только зарплата. Это документы, уведомления, хранение, ограничения и юридическая ответственность.
Ошибка 6. Работать без финансовой модели
Налоговый режим нельзя выбирать и оценивать по ощущениям. Его нужно считать.
Ошибка 7. Не видеть бизнес целиком
АУСН — это только часть системы. Если нет управленческого учёта, контроля CRM, понимания маржи, процессов продаж и расходов, автоматизация налогов не спасёт бизнес от потерь.
Краткий вывод
АУСН — это полезный шаг в сторону автоматизации налогового учёта, но не замена здравому смыслу, финансовому контролю и профессиональной бухгалтерской экспертизе.
Чем больше автоматизации, тем важнее понимать, какие данные попадают в систему, как они интерпретируются и кто отвечает за результат.
Бухгалтер на АУСН становится не менее, а во многом более важным для бизнеса. Он помогает не переплатить налог, исправить ошибки, контролировать лимиты, вести кадровые документы, прогнозировать налоговую нагрузку и переводить бизнес из режима «кажется» в режим «посчитано».
Главная формула простая: АУСН автоматизирует расчёт, но не отменяет управление. Если предприниматель хочет использовать режим безопасно, ему нужно регулярно проверять операции, держать под контролем финансовую модель и помнить старую фразу: деньги любят счёт.
Что проверить у себя
- Проверяете ли вы разметку операций до 7-го числа каждого месяца?
- Понимаете ли вы, почему налог получился именно таким?
- Есть ли человек, который проверяет доходы, расходы, возвраты, займы и комиссии?
- Отслеживаете ли вы лимит доходов, численность сотрудников и другие условия АУСН?
- Понятно ли, кто отвечает за кадровые документы и сведения по сотрудникам?
- Есть ли финансовая модель на 3-6 месяцев вперёд?
- Видите ли вы маржу, кассовые разрывы, комиссии и реальные расходы?
- Знаете ли вы, что делать при переплате налога?
- Есть ли у бухгалтера доступ к личному кабинету, банку и данным, которые нужны для контроля?
- Не принимаете ли вы налоговые решения «по ощущениям»?
Если несколько пунктов вызывают сомнения, проблема не в самой АУСН, а в том, что контроль налоговых и финансовых данных пока не встроен в регулярный процесс. С этого обычно начинается диагностика учёта, автоматизации и финансовой модели бизнеса.
Хотите понять, где автоматизация помогает, а где создаёт риск?
«Цифромация» помогает предпринимателям и руководителям смотреть на налоги, учёт, автоматизацию, CRM, маркетинг и финансы как на единую управляемую систему.
Можно начать с экспресс-разбора:
- посмотрим, где бизнес теряет деньги из-за ошибок данных;
- проверим, какие процессы учёта и контроля нужно усилить;
- разберём, где автоматизация помогает, а где создаёт ложное чувство безопасности;
- определим, какие цифры нужно контролировать регулярно;
- предложим карту первых действий на 2-4 недели.
Подходящие услуги по теме:
- Диагностика бизнеса
- Стратегический аудит бизнеса
- Консалтинг
- Автоматизация бизнес-процессов
- Обучение ИИ и цифровым инструментам
Больше практических разборов в Telegram «Цифромации»
В Telegram-канале «Цифромация» мы разбираем ИИ, автоматизацию, CRM, маркетинг, продажи, налоги и цифровые инструменты для малого и среднего бизнеса.
Подписаться на Telegram «Цифромации»
Смотреть видео по теме
Если удобнее воспринимать материал в видеоформате, посмотрите запись на одной из платформ. Статья помогает быстро вернуться к ключевым тезисам и применить их к своим процессам учёта и контроля.
- YouTube: смотреть видео
- Rutube: смотреть видео
- Дзен: смотреть видео
- VK Видео: смотреть видео
- Одноклассники: смотреть видео
Похожие материалы
- АУСН 2026: налоговая революция для бизнеса или новый риск?
- АУСН: ошибки, которые стоят бизнесу денег
- АУСН или УСН: какую систему выбрать бизнесу
- Как заставить работать CRM
- Будущее маркетплейсов и e-commerce
- Цифровые навыки будущего
- Цифровой двойник: что это и зачем он бизнесу
FAQ
Нужен ли бухгалтер на АУСН?
Да, во многих случаях нужен. АУСН снижает часть отчётной нагрузки, но не отменяет контроль операций, лимитов, сотрудников, переплат и финансовой модели. Роль бухгалтера меняется: меньше механической отчётности, больше аналитики и контроля.
Что должен проверять бухгалтер на АУСН каждый месяц?
Нужно проверять разметку операций, доходы, расходы, возвраты, займы, пополнения, комиссии, эквайринг, корпоративные карты, сотрудников и лимиты режима. Особенно важно сделать проверку до расчёта налога.
Почему банк не заменяет бухгалтера на АУСН?
Банк видит платёж и назначение платежа, но не всегда понимает экономический смысл операции. Он может не знать договор, контекст сделки, причину возврата, природу займа или особенности расхода. Бухгалтер оценивает операцию шире.
Что делать, если на АУСН переплатили налог?
Если на ЕНС возникло положительное сальдо, можно подать заявление о возврате или зачёте. Но лучше не доводить до переплаты: регулярная проверка операций до расчёта налога обычно дешевле и спокойнее.
Почему на АУСН важна финансовая модель?
Финансовая модель помогает понять, подходит ли режим, как изменится налоговая нагрузка при росте выручки, найме сотрудников, росте расходов или изменении маржи. Без модели предприниматель принимает решения по ощущениям.
Какая главная ошибка предпринимателя на АУСН?
Главная ошибка — считать, что автоматизация налогов отменяет управление. АУСН автоматизирует расчёт, но предпринимателю всё равно нужно контролировать данные, документы, лимиты, сотрудников и финансовую картину бизнеса.
Полезно коллегам?